
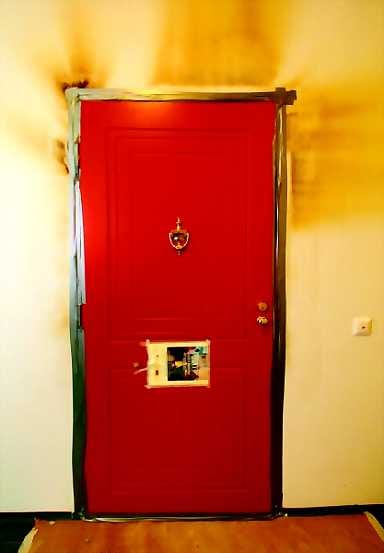
Pakkaskauden putkirikot ja tulipalot ovat saaneet monet taloyhtiöiden asukkaat miettimään, entäpä jos omassa talossa sattuisi vastaavaa.
"Asukkaan ei pidä jäädä ihmettelemään, vaan katsoa heti mitä voi tehdä, ettei vahinko laajenisi", kertoo isännöitsijä Janne Suomela tili- ja isännöintipalvelu E. Suomela ky:stä.
"Jos talossa on kiinteistöhuoltoyhtiö, niin siihen otetaan ensimmäiseksi yhteyttä vahingon sattuessa", jatkaa isännöitsijä Esa Suomela.
Kotivakuutuksesta apua
Vakuutusyhtiöt edellyttävät, että estetään lisävahinkojen syntyminen.
Kun ikääntyneet ihmiset asuvat kodeissaan mahdollisimman pitkään, vesivahingot ovat yleistyneet. Vanhuksella saattaa unohtua hana valumaan. Useimmiten vahingosta selvitään luutun kanssa. Pahimmillaan vesi valuu välikattojen läpi seuraaviin kerroksiin.
Molemmat isännöitsijät kertovat myös astianpesukoneiden aiheuttamista vuodoista.
"Niiden kanssa tulee paljon vahinkoja. Poistoletku pitäisi tarkistaa muutaman vuoden välein ja uusia tarvittaessa. Vanhoihinkin astianpesukoneisiin pitäisi koneen alle hankkia muovikouru, jolloin vuoto näkyisi heti."
Janne Suomela valistaa, että vuokrasopimusta laadittaessa olisi syytä vaatia vuokralaista ottamaan kotivakuutus. Ajatellaan esimerkkinä, että kerrostalohuoneiston saunassa on kuivatettu vaatteita, jotka ovat syttyneet palamaan, kuvailee vakuutustarkastaja Aaro Toppi Tapiolasta. Vaatteet ja sauna palavat aiheuttaen huoneistoon pahat savu- ja nokivahingot. Ne leviävät myös naapurihuoneistoon.
"Aiheuttajalla eikä myöskään naapurilla ole kotivakuutusta, joten korvauksia ei tule. Tällöin vahingonkorvauslain mukaan naapuri voi vaatia korvausta aiheuttajalta. Vahingot voivat olla useita kymmeniä tuhansia euroja. Aiheuttaja joutuu siis maksamaan omien vahinkojensa lisäksi naapurin vahingot."
Esa Suomelan mukaan yllättävän paljon törmätään siihen, ettei vakuutusta ole, jolloin omalle kontolle jää pintarakenteiden, mattojen ja kalusteiden vahingot. Kotivakuutus voi korvata myös muualla asumisen kustannukset vahinkoa korjattaessa.
"Jos vahinko todetaan asukkaan aiheuttamaksi, kotivakuutuksen vastuuvakuutus voi korvata. Koko taloyhtiötä koskevissa vahingoissa tarkastetaan kuitenkin taloyhtiön vakuutus ensin. Joissakin tapauksissa joudutaan jakamaan vastuu taloyhtiön ja asukkaiden vakuutusten kesken."
"Aiheuttajan korvauksista tehdään monesti kyllä jonkinlainen tuottamusvähennys, joka on noin 30 prosenttia vahingon määrästä. Kotivakuutuksen vastuuosasta voitaisiin maksaa myös naapurin vahingot käypän arvon mukaisesti", kertoo Toppi vakuutusyhtiön käytännöstä.
Hän muistuttaa myös, että palolaissa ja vakuutusyhtiöiden suojeluehdoissa on kielletty saunassa vaatteiden kuivaaminen, jos se voi aiheuttaa palovahingon.
Kerrostalossa tulipalo
Janne Suomela kertoo vuodenvaihteessa uudessa kerrostalossa tapahtuneesta tulipalosta, jossa yksiö paloi uudelleen rakennettavaan kuntoon ja muut asunnot kärsivät savuvahingoista. Savuvahingot olisivat jääneet pienemmiksi, jos ylhäällä oleva savuluukku olisi toiminut. Nyt tuuletus jouduttiin hoitamaan yhden yläkerran huoneiston läpi.
"Laitoimme samana päivänä asukkaille tiedotteen, että ottaisivat yhteyttä omiin vakuutusyhtiöihinsä, koska sieltä tulisivat korvaukset esimerkiksi huonekalujen, verhojen sekä irtaimiston puhdistus ja pesulakulut."
Isännöitsijä Janne Suomela pyysi samalla ilmoittamaan vahingot myös heille. Taloyhtiön vakuutus korvasi muutamien asuntojen seinien pesut ja nyt aloitettavan yksiön rakennustyön. Asukkaiden vastattavaksi jää kotivakuutuksen omavastuuosuus, mutta heillä voi olla mahdollisuus saada omavastuuosuutensa yksiön omistajan kotivakuutuksesta.
Palovaroittimien merkitys tuli selväksi. Palaneessa yksiössä se toimi, mutta muualla ei, koska sijoituspaikat eivät olleet oikeita.
"Ainakin tässä talossa muistetaan, ettei saunassa kuivateta pyykkejä. Oli todella tuuria, etteivät vahingot olleet suurempia", huokaisee Janne Suomela.
Vahinkokorjausten rahoitus
Kun talot alkavat olla kymmeniä vuosia vanhoja, vakuutusten maksut ja omavastuut alkavat kasvaa. Joskus vakuutusyhtiöstä voi tulla ilmoitus, ettei esimerkiksi tulevia vesivahinkoja korvata ennen kuin putkistot uusitaan.
Harvalla taloyhtiöllä on vararahastoja yllättäviin vahinkoihin, jolloin joudutaan miettimään, mistä rahat korjaamiseen.
Esa Suomela kehottaa suuremmissa vahinkotapauksissa selvittämään, saako vakuutusyhtiöstä ennakkomaksua korjauskuluja varten. Jos vakuutus ei korvaa vahinkoa, voi työn suorittajan kanssa neuvotella pidemmästä maksuajasta. Tai sitten peritään rahat osakkeenomistajilta.
Taloyhtiön hallitus järjestää silloin ylimääräisen yhtiökokouksen, jossa päätetään ylimääräisen vastikkeen perimisestä.
"Sitten pitää antaa vielä osakkaille maksuaikaa. Pari kuukautta menee helposti ennen kuin rahat ovat tilillä", valistaa Janne Suomela.