
Vakuutusyhtiöt ovat lyhyessä ajassa saaneet eri oikeusasteilta kaksi päätöstä tilanteista, joissa autokauppa on tehty väärää ostajanimeä käyttäen. Molemmissa tapauksissa oli kysymys siitä, että kauppakirjaan ja vakuutushakemukseen merkittiin toinen henkilö, kuin auton todellinen ostaja.
Yhtä lailla tapaukset muistuttavat toisiaan siinä, että auton oikealla ostajalla oli maksuhäiriöitä, jolloin vakuutusyhtiöt eivät olisi myöntäneet hänelle vapaaehtoista autovakuutusta. Tämä taas oli autoihin myönnetyn osamaksurahoituksen ehto.
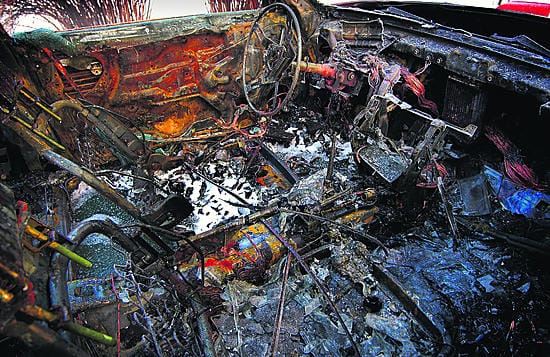
Kolmas yhteinen piirre autoilla oli, että molempien taival päättyi liekkeihin.
KKO:n juuri antamassa ennakkopäätöksessä saatiin loppuun yli viisi vuotta kestänyt prosessi, joka sai alkunsa elokuussa 2001, kun Marko P oli ostamassa henkilöautoa. Luottohäiriömerkintöjen vuoksi hän ei kuitenkaan voinut olla osamaksukaupassa ostajana. Auton ostajaksi olikin merkitty tuttava, kempeleläinen mies, joka ei ollut edes paikalla kauppaa tehtäessä. Bulvaanina käytetty ostaja allekirjoitti kauppakirjat Oulussa ja palautti ne suoraan myyjän edustajalle.
Myös vakuutushakemukseen merkittiin auton haltijaksi kempeleläinen mies. Hän ei kuitenkaan muista allekirjoittaneensa vakuutuspapereita, vaan arveli jälkeenpäin, että ne oli allekirjoitettu autoliikkeessä. Auto oli kaupanteon jälkeen ollut Marko P:n hallinnassa ja hän oli vastannut myös osamaksuerien ja vakuutusmaksujen suorittamisesta.
Auton vaurioiduttua tulipalossa 2002 käyttökelvottomaksi, oli auton rahoittajana toiminut vantaalainen yritys vaatinut vakuutusyhtiöltä lähes 17 000 euroa korvauksena vahinkohetkellä jäljellä olleesta osamaksusaatavista. Tästä vakuutusyhtiö kuitenkin kieltäytyi, koska sen mukaan kempeleläinen mies oli antanut auton todellisesta haltijasta väärän tiedon ja siten menetellyt vilpillisesti.
Käräjillä tavattiin
Rahoitusyhtiö vei asian oikeuteen, mutta hävisi sen sekä käräjäoikeudessa, hovioikeudessa ja valitusluvan saatuaan vielä korkeimmassakin oikeudessa.
KKO:n päätöksen mukaan vapaaehtoisen autovakuutuksen myöntäminen on vapaaehtoista ja perustuu vakuutusyhtiön tekemään riskien arviointiin niiden tietojen perusteella, jotka yhtiö saa vakuutuksenottajalta. Niinpä oikean tiedon saaminen auton todellisesta haltijasta on yhtiölle välttämätöntä.
Kun haltijaksi oli nimetty joku muu kuin todellinen haltija, vakuutusyhtiö erehdytettiin myöntämään vakuutus, johon sisältyviä riskejä se ei voinut arvioida. Tämän vilpillisen toiminnan seurauksena vakuutussopimuksen ei katsottu sitovan vakuutusyhtiötä. Asiassa ei ollut merkitystä sillä, että oikea haltija oli maksanut vakuutusmaksut tai sillä, että väärä tieto auton haltijasta ei vaikuttanut itse vahinkotapaukseen.
Autokauppiaalle sakot
Toisessa, Kouvolassa ratkaistussa tapauksessa autokauppias oli käräjäoikeuden mukaan tietoinen siitä, että autorekisterikeskukselle ja vakuutusyhtiölle ilmoitettiin väärä ostajanimi samasta syystä, kuin edellisessäkin tapauksessa. Niinpä autokauppiaskin tuomittiin rekisterimerkintärikoksesta 30 päiväsakkoon, josta maksettavaa kertyi tässä tapauksessa 660 euroa.
Epäselvää on, missä määrin liikettä lohdutti se, että auton todellisuudessa ostanut nainen ja kaksi miestä, jotka hän oli järjestänyt polttamaan auton, määrättiin maksamaan autoliikkeelle sen saavat, vajaat 6 000 euroa.
Lieveilmiöt pois
Vakuutusyhtiöille molemmat päätökset ovat tärkeitä linjanvetoja. Vakuutusyhtiöiden Keskusliiton rikostorjunnan asiantuntija Risto Karhusen mukaan yhteiskunnalle ja yrityksille, esimerkiksi juuri vakuutusyhtiöille, on tärkeää, että julkisiin rekistereihin tallennetut tiedot ovat luotettavia.
Oulussa toimivien vakuutusyhtiöiden autovakuutusmiehet arvelevat, että esimerkkitapaukset koskevat lähinnä pieniä yrittäjiä, joille kaupan syntyminen keinolla millä hyvänsä voi olla tärkeää.
Isot autoliikkeet ovat sen sijaan omasta maineestaan sen verran tarkempia, että ainakaan tietoisesti ne eivät suostu vastaavan kaltaisiin keinoihin kaupan synnyttämiseksi.
Karhunen arvelee, että nyt saadut päätökset ovat omiaan karsimaan autokaupan lieveilmiöitä.
Hieman vastaavan kaltaisen ongelman kanssa vakuutusyhtiöt olivat tekemisissä muutama vuosi sitten, kun turhan monen nuoren, raskaan osamaksuvelan rasittamat autot alkoivat yllättäen kadota ja löytyä palaneina.
Ongelma oli varsin yleinen muun muassa Oulun seudulla.
Kun vakuutusyhtiöt kieltäytyvät maksamasta palaneista autoista automaattisesti korvauksia, tapausten lukumäärä on nopeasti laskenut. Myös poliisin autovarkausryhmän toiminnalla oli keskeinen osuus villityksen häviämisessä.