
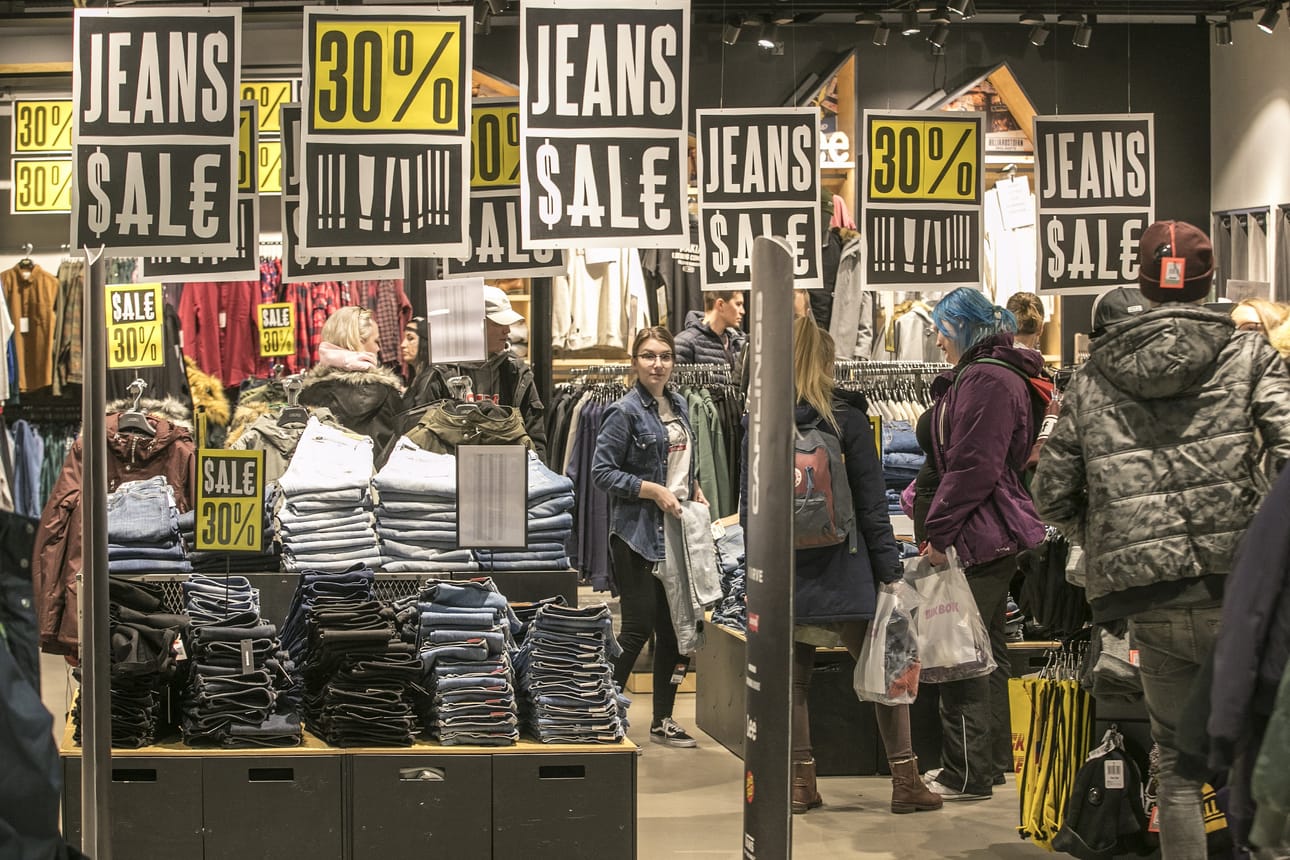
Sunnuntain lehdessä Kalevan kokoama Sunnuntaikäräjät-raati ottaa kantaa kulutusluottojen lisääntymiseen.
Kulutusluottoja otetaan enemmän ja enemmän. Kotitaloudet ovat velkaantuneet viime vuosina nopeasti. Kulutusluottoja tarjotaan paljon, ja pikavipeillä rahoitetaan arkisia menoja.
Samalla maksuhäiriöiden määrä on kasvanut pian kymmenen vuotta. Maksamattomat luotot sekä rästiin jääneet maksut lisäävät monivelkaisuutta. Elääkö suomalainen arkeaan liikaa velkarahan turvin?
Raadin ratkaisu äänin 5-0 kyllä ostetaan liikaa velaksi.
Talous- ja velkaneuvonnan palveluesimies Esa Yritys Oulun kaupungilta sanoo, että elämäntapaamme ohjataan riippuvuutta aiheuttavaan kulutus- ja yksilökeskeiseen suuntaan.
– Ihmiselle luodaan kulutustarpeita eri välineissä. Yhä yleisempää ja hyväksytympää on elää ja ottaa velkaa kulutus- ja palvelutarpeiden tyydyttämiseen.
Esa Yrityksen mielestä tavaroiden ja palveluiden markkinointi ja myynti on voimakasta, jopa ”tungettelevaa” eri myyntikanavilla ja se perustuu yksilön some-välineiden käytöstä ja muusta osto- ja palvelukäyttökokemuksista kerättävään tietoon.
– Se on huolestuttavaa. Mainontaa ja myyntipuheita voi olla vaikeaa vastustaa tai kieltäytyä, mikäli se perustuu sinun heikkouksiin tai mielenkiinnon kohteisiin. Markkinointiin liittyy Osta enemmän ja maksa myöhemmin -henkeä, mikä yllyttää ostamaan enemmän kuin on tarve. Se häivyttää ja keventää velkakaupan jälkiseuraamuksia. Samalla kuluttamisen koukuttavuus lisääntyy.
Esa Yrityksen mukaan ylivelkaantuminen näkyy Kelalla ja kunnissa toimeentulotuen hakijatilanteissa, sosiaalityössä ja talous- ja velkaneuvontapalvelussa.
Rahat riittää! -hankkeen koordinaattori Erkki Ukkola Marttaliitosta sanoo, että media ja markkinat houkuttelevat kuluttamaan tarjoamalla mielikuvia vapaudesta ja unelmista.
– Luottomarkkinointi on aggressiivista ja se vetoaa enemmän tunteisiin kuin säästäminen ja budjetointi. Pitkäaikainen säästäminen mielletään vaikeaksi, työlääksi ja tylsäksi, vaikka se on omaan tulevaisuuteen sijoittamista. Tarjolla olevat nopeat taloudelliset ratkaisut näkyvät myös velkaantumisen kasvussa, Ukkola toteaa.
Hän muistuttaa, että myös pienet tai epäsäännölliset tulot haastavat taloudenpidon.
– Vararahaston puutteessa niin arkisia kuin yllättäviäkin menoja paikataan kulutusluotoilla.
Kuluttajaekonomisti Paula Pessi Kuluttajaliitosta toteaa, että velanoton ylimitoitus omiin tuloihin ja takaisinmaksukykyyn nähden näkyy kasvuna maksuhäiriömerkinnöissä.
– Ongelmaksi asti muodostuvat usein korkeakorkoiset, vakuudettomat luottotuotteet, joita otetaan useita ja joiden takaisinmaksuaika on pitkä. Säästäminen ennen hankintoja ei näytä olevan muodissa. Kaikenlainen velkaantuminen lisää suomalaisten velkaantumisastepottia, mutta harvalla meistä kuitenkaan on varaa ostaa vaikkapa asuntoa ilman lainarahaa. Harkittu ja oikea-aikainen luotonotto onkin yksi talousosaamisen taidoista ja osa oman talouden suunnittelua ja hallintaa, Pessi sanoo.
Kansanedustaja Arto Satonen (kok.) vaatii pikavippien markkinoinnin kieltämistä. Lisäksi yli 2000 euron lainoille on säädettävä korkokatto.
– Huolestuttavinta on pikavippien nopea kasvu, 14 prosenttia viime vuonna 2017. Liian helposti tarjolla olevat kulutusluotot ovat johtaneet siihen, että 379 000 suomalaisella on maksuhäiriömerkintä.
Arto Satosen mukaan velkaantuneisuus on tuplaantunut viimeisen 20 vuoden aikana. Velkaantumista lisäävät matala korkoympäristö, uusien asuntolainojen ehtojen keventyminen, sekä taloyhtiölainojen ja kulutusluottojen kasvanut kysyntä.
– Kun aiemmin asunnon, auton, huonekalujen tai esimerkiksi lomamatkojen hankinta edellytti säästämistä, niin nyt tehdään hankintoja velaksi, Satonen sanoo.
Suomen Pankin johtokunnan jäsen Marja Nykänen vahvistaa, että suomalaiset kotitaloudet ovat velkaantuneempia kuin koskaan.
– Siksi kulutus- ja asuntoluottojen kasvu huolestuttaa. Tuloihinsa ja varallisuuteensa nähden paljon velkaantuneet kotitaloudet voivat joutua suuriin vaikeuksiin korkojen nousun, työttömyyden tai muiden omaan talouteen kohdistuvien yllätysten takia.
Nykäsen mielestä kasvava velkaantuneisuus on riski myös kansantaloudelle.
– Talouden häiriötilanteissa runsaasti velkaantuneet kotitaloudet joutuvat tinkimään kulutuksestaan selviytyäkseen veloistaan ja pakollisista menoistaan. Tämä vähentää kokonaiskysyntää, lisää työttömyyttä ja syventää talouden ongelmia.
Mitä mieltä olet kulutusluotoista? Onko oikein ottaa velkaa arkisiin menoihin? Vastaa kommentoimalla tätä juttua.