
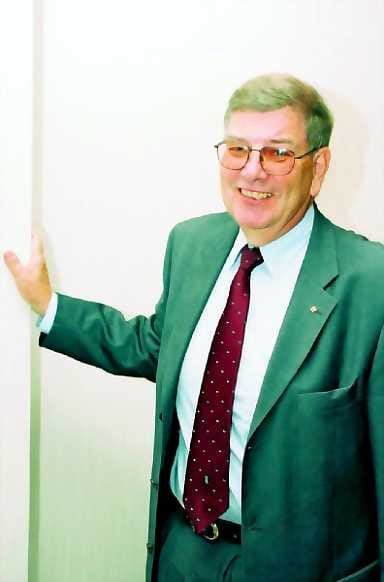
Suomen suurimman tilintarkastajajärjestön, HTM-tilintarkastajat ry:n hallituksen puheenjohtaja Ossi A. Saarinen ihmettelee joitakin tilintarkastukseen vaikuttavia säädösesityksiä, mitä osakeyhtiölakityöryhmä on mietinnössään antanut. Hänen mielestään mietintö on kirjoitettu siitä maailmasta, jossa toimivat Nokia, Nordea ja muut suuryritykset.
"Lakimuutosehdotukset myötäilevät suurten yritysten tarpeita ja unohtavat ne satatuhatta pienempää kokonaan. Varsin juristivoittoinen toimikunta ei ole tutkaillut elinkeinoelämän tätä osaa."
Lainsäädäntötyössä pitäisi Saarisen mielestä kuulostella enemmän kenttää paikallisten yrittäjien edunvalvojien kautta.
Saarinen muistuttaa, että Suomessa tilintarkastus on ollut pienissä ja keskisuurissa yhtiöissä "neuvovaa ja ennalta ehkäisevää". Osakeyhtiölain muutosehdotuksissa pienten yhtiöiden tilintarkastuspakosta luovutaan.
"Sillä asetetaan monelle alkavalle yrittäjälle sudenkuoppa, josta voi joutua maksamaan tiedon puutteessa melkoisiakin lisäveroja. Tosiasiahan on, että aloittava yritys on eniten neuvojen tarpeessa."
Puuttuvan tilintarkastuksen Saarinen pelkää huonontavan yritysten luottoluokituksia ja lisäävän vieraan pääoman hintaa.
Tilintarkastuksille asetettaneen uudessa laissa kuitenkin jonkinlainen raja: jonakin vuonna tarkastetaan, jonakin vuonna ei.
"Kukaan ammattimainen tilintarkastaja ei anna lausuntoa, jos ei ole ainakin tutustunut edellisten vuosien toimintaan", Saarinen varoittaa.
Hän toivoo, että hyväksytyt tilintarkastajat tarkastavat jatkossakin kaikki osakeyhtiöt.
Ehdotuksia, joiden mukaan pienille yhtiöille tehtäisiin niin sanottu kevennetty review-tarkastus, Saarinen pitää asiaa tuntemattomien tekeminä.
"Review-tarkastus on sekä työltään että kustannuksiltaan lähes täysimittaisen tilintarkastuksen veroinen."
Kansainvälistä läpinäkyvyyttä
Oikeusministeriön asettaman työryhmän osakeyhtiölakimietinnön mukaan maallikkojen ei ole jatkossa mahdollista toimia tilintarkastajina, mitä Saarinen pitää hyvänä.
"Siinä voikin äkkiä joutua leivättömän pöydän ääreen."
Mietinnön mukaan myös ennakkolausuntojen pyytämisvelvollisuus poistuisi.
Ossi A. Saarinen on itse mukana kauppa- ja teollisuusministeriön työryhmässä, joka valmistelee tilintarkastuslain muutosta. Sen tehtävänä on sovittaa Euroopan unionin tilintarkastusta koskevat suositukset suomalaiseen käytäntöön. Määräaika päättyy syyskuun lopulla.
"Se on suuri työkenttä. Euroopassa on kuusi miljoonaa osakeyhtiötä ja oy-käsitys on suuremmille yrityksille. Suomessa oy-muotoa on ollut aika pienilläkin. Lain sovittaminen on siksi vaikeaa."
EU:n antamien suositusten mukana seuraa uhka: jollei jäsenmaissa päästä suosituksiin, asetetaan direktiivi.
Kansainvälisten IAS-tilinpäätösstandardien Saarinen odottaa tuovan tilintarkastukseen kansainvälistä vertailukelpoisuutta, lisäävän läpinäkyvyyttä ja estävän piilottelua.
"Tavoitteet ovat hyvin korkeat, mutta kestää varmasti kauan, että niihin päästään."
Saarinen uskoo, että vastuukysymykset laajenevat jatkossa.
"Tilintarkastajien pitää olla tarkempia, mitä he sanovat, koska nykyään vahingonkorvauksia haetaan kaikilta."
Tilintarkastuskertomuksen sisällön pitäisi Saarisen mielestä olla kieliasultaan ymmärrettävä.
"Kansainväliseen tapaan ne ovat hyvin lyhyitä ja standardinmukaisia. Ne kertovat asiantuntijalle, mutta ne pitäisi saada selkokieliseksi tavalliselle lukijalle."
Ossi A. Saarisen mukaan suomalaisen tilintarkastuksen luonteeseen kuuluu lakisääteisen tilitarkastuksen lisäksi myös yritysjohdon kanssa käytävä dialogi - lain ja jääviyssäännösten rajoissa.
"Tilintarkastus on muuttanut muotoaan viime vuosina. 'Vanhakantainen' numerotarkastus on entistä enemmän siirtynyt kokonaisvaltaiseksi hallinnon ja liiketoiminnan tarkastukseksi."
Saarinen pitää tärkeänä, että Suomessa säilytetään HTM-verkoston avulla riittävä paikallistuntemus.