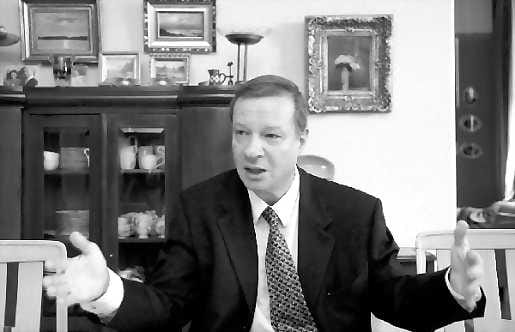
Yksityissijoittajan kyky seurata pörssiyhtiöiden jatkuvaa tiedottamista on koko ajan heikentynyt. Lain tarkoittamaa suojaa sijoittajalle ei käytännössä enää ole, arvioi VTM Sakari Huovinen väitöskirjassaan "Pörssiyhtiön tiedonantovelvollisuus, sijoittajan odotukset ja media".
Väitös tarkastetaan Lapin yliopiston oikeustieteellisessä tiedekunnassa perjantaina viikon kuluttua.
Pörssitiedottamista säätelevä arvopaperimarkkinalaki on varsin selväsanainen. Se määrää yhtiön ilman aiheetonta viivytystä julkistamaan olennaisen päätöksen tai tietoonsa tulleen seikan. Ja silti laki on tulkinnanvarainen.
Myös monet erityismääräykset ovat laajentaneet yritysten vapautta päättää siitä, mitä, milloin ja miten ne kertovat sijoittajille uusista tilanteista.
Tieto on prosessi
Yhtiöt julkistavatkin jatkuvissa pörssitiedotteissaan vain asiayhteydestään irtirepäistyjä, yksittäiseen ajankohtaan liittyviä päätöksiä ja seikkoja. Vaikka tosiasiassa ne elävät jatkuvassa tietovirrassa.
Yksityissijoittaja kuvittelee laissa kirjattujen tavoitteiden ja sijoittajansuojan turvaavan hänen asemansa. "Lain nykyinen tulkinta ei enää anna tätä suojaa", Huovinen väittää. Sillä mitä enemmän tietoja levitetään pistemäisesti, sitä enemmän ne hyödyttävät vain sellaisia sijoittajia, joilla on resurssit tehdä analyysejä.
"Tieto ei ole yleensä seikka", tutkija sanoo ja painottaa prosessia. Siksi hän ehdottaa, että yritys asettaisi tiedon sijoittajaa varten pidempään aikaperspektiiviin, liiketoimintayhteyteen sekä markkinatilanteeseen. "Pitää saada vähemmän tietoa, mutta laadukkaampaa, paremmin jalostettua, asiayhteyksiä paremmin esiin ja painottaa vähemmän yksittäistietoja."
Vaatimus johtuu rajusta muutoksesta kaupankäyntiympäristössä. 15 vuotta sitten päivän harvat pörssitiedotteet luettiin ääneen, ennen kaupankäyntiä. Vuonna 2001 Suomessa sen sijaan julkaistiin jo runsaat 5 000 pörssitiedotetta suomeksi ja toinen mokoma vielä ruotsiksi ja englanniksi.
Pörssin markkinavalvojien määrä on vauhdista huolimatta pysynyt samana. Ilmeisesti resurssien puutteessa vain 105 pörssitiedotetta johti vuonna 2001 markkinavalvonnan myötä tutkintaan. Kaksi päätyi kurinpitolautakuntaan ja niistäkin vain toiselle määrättiin huomautus ja kurinpitomaksu.
Sallitun rajamailla
Entinen toimittaja ja sijoittajaviestinnän konsultti ehti ihmetellä ennen poikkitieteelliseen väitökseen ryhtymistään 15 vuotta lukuisten yritysten arkea kulissien takana, ylimpien johtajien seurassa. Niinpä hän esimerkiksi joutui selittämään julkisuudelle yritysostoa, joka oli tehty vain liian täysien kassojen takia, mutta jolle piti jälkikäteen muotoilla "oikeammat", johdonmukaiset selitykset.
"Pelistrategia täyttää lain", Huovinen toteaa käytännöstä. "Varsinkin silloin, kun siitä hyötyvät kaikki osakkeenomistajat, vaikka se on vastoin sääntöjä."
Malliesimerkki on Outokummun takinkääntötemppu Avesta Polaritin kohdalla. Ensin tiedotettiin myynnistä ja sitten päätös vain kumottiin.
Liikkeenjohdolla on tietysti oltava oikeus muuttaa päätöksiään, kun se puolustaa yrityksen etua. "Yhtiö saa tehdä minkälaisia päätöksiä tahansa, kunhan se vain ilmoittaa niistä pörssin kautta." Mutta mikä on tässä pelissä sijoittajan suoja? Arvopaperimarkkinaoikeudellisesti johto on vastuussa myös sijoittajille.
Otetaan tuore tapaus viime viikolta. Miksi UPM-Kymmene julkisti toimitusjohtajan vaihdoksen vasta nyt, vaikka hallitus ehkä oli tehnyt päätöksen jo marraskuussa? Siirtyihän operatiivinen valta jo tuolloin Juha Niemelältä Jussi Pesoselle.
Mikään yhtiö ei voisi toimia, jos se kertoisi kaiken. Jos ryhtyy aivan läpinäkyväksi, ei enää näy ollenkaan, Huovinen huomauttaa. Mutta missä on etiikka, kun myönteisissäkin asioissa toimitaan lain rajamailla.
Kritiikistä huolimatta on suomalaisen yritystiedottamisen taso kansainvälisesti erittäin korkeatasoista, tutkija kiittää. Myös pörssin markkinavalvonta ja rahoitustarkastus ovat laadullisesti hyvissä kantimissa. Ongelmana on lain ja pörssin ohjeiden tulkinta päivittäin.