
Samaan aikaan kun yleisen sairausvakuutusjärjestelmän luomisesta on jälleen kerran tullut yksi keskeinen Yhdysvaltain presidentinvaalien väittelyn kohde. Maassa elää miljoonia kansalaisia, jotka eivät saa sairausvakuutusta, vaikka heillä olisi varaa maksaa siitä.
Ongelma kohdistuu erityisesti pieniin yksityisyrittäjiin ja kasvavaan joukkoon erilaisia vapaiden ammattien harjoittajia. Heidän on mahdotonta saada työnantajien ottamia pakollisia ryhmäsairausvakuutuksia, koska he eivät muodollisesti ole kenenkään palveluksessa.
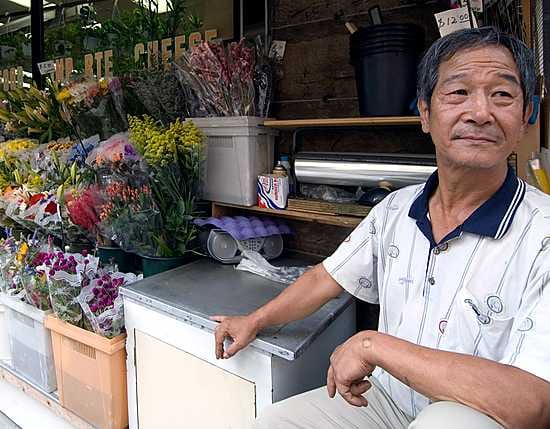
Newyorkilaisella kukkakauppiaalla Wen Leellä ei ole ollut sairausvakuutusta vuosikausiin.
"Kyllä minulla taisi olla sellainen vielä 80-luvulla, mutta sitten niitä ei enää myönnetty, vaikka olisin maksanutkin", 62-vuotias Lee kertoo Manhattanin Kahdeksannella Avenuella.
"Olen ollut onnekas pysyessäni terveenä", hän kertoo ja myöntää kyllä käyneensä harvakseltaan yksityisellä lääkärin vastaanotolla tarkistuttamassa itsensä.
"Viimeksi viisi vuotta sitten eikä silloin ollut mitään vikaa", hän jatkaa.
Tilanne johtuu siitä, että ihmisten vakuuttaminen tapaturmien tai sairauksien varalta on Yhdysvalloissa edelleen yksityistä bisnestä, jonka keskeinen tehtävä on tuottaa vakuutusyhtiöille voittoa. Niinpä ne säännöllisesti kieltäytyvät myymästä sairausvakuutuksia riskeinä pitämilleen yksittäisille asiakkaille.
Mikä tahansa olemassa oleva terveysongelma aiheuttaa yleensä vakuutuksen eväämisen tai vähintään juuri kyseisen sairauden hoidon korvausten eväämisen. Niinpä esimerkiksi korkeata verenpainetta tai diabetesta sairastava pienyrittäjä voi onnella ja maksamalla riittävästi saada itselleen sairausvakuutuksen, mutta korvausten piiristä on rajattu kaikki verenpaineen tai diabeteksen hoitoon liittyvät kustannukset pois.
Kun jo olemassa olevat sairaudet muodostavat keskeisen esteen sairausvakuutuksen saamiselle, niin toinen este vakuutusyhtiöille on vakuutettavan ikä. Varsinkin yli viisikymppisten, itse itsensä työllistävien on yhä vaikeampaa saada rajoitettuakaan sairausvakuutusta edes rahalla.
"On aivan selvää, että vakuutusyhtiöiden keskeinen intressi on välttää sellaisia vakuutettuja, joiden ne jo ennalta tietävät tulevan kannattamattomiksi", kertoo yksityinen newyorkilainen vakuutusmeklari Peter Robbins.
"Yhtiöt hyväksyvät tällaiset asiakkaat yleensä vain siinä tapauksessa, että he kuuluvat johonkin isompaan ryhmään, jolloin ryhmän tuottamia tuloja ja koituvia riskejä tarkastellaan kokonaisuutena. Kun ryhmään kuuluu nuoria ja terveitä maksajia riittävästi, mukaan mahtuu myös ongelmatapauksia", hän tiivistää.
Silloinkin vakuutuksen hinta saattaa olla yhdelle asiakkaalle aivan jotakin muuta kuin toiselle, Robbins jatkaa.
Kun vakuutuksen onnistuu saamaan, yksityisten sairausvakuutuksen kustannukset riippuvat hakijan kunnosta ja iästä.
Halvimmillaan saattaa selvitä noin 4 000 euron vuosimaksuilla, jolloin vakuutus kattaa vain välttämättömät onnettomuuksista tai äkillisistä sairauksista johtuvat hoitokulut. Tällöin muun muassa kaikki ennaltaehkäisevään terveydenhoitoon liittyvät kustannukset on maksettava itse.
Vaikka Yhdysvalloissa ei tunneta yleistä julkista sairausvakuutusta, maassa on kuitenkin rajoitettu, hallituksen ylläpitämä sairausvakuutusjärjestelmä Medicare. Sen piiriin kuuluvat lähinnä eläkkeelle siirtyneet vanhukset sekä pikkulapset.