
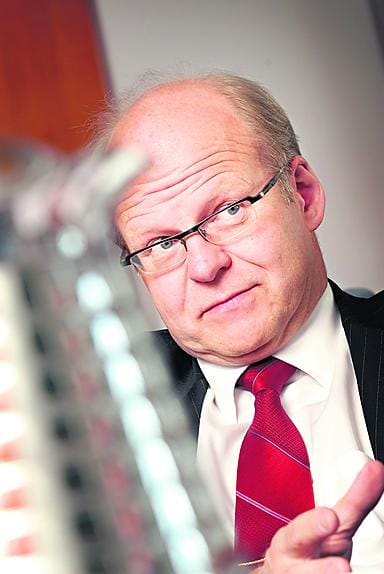
OP-ryhmä on pitänyt viikolla hallintonsa sääntömääräiset vuosikokoukset. Uudet hallitukset ja hallintoneuvostot on taas valittu vuodeksi ja pääjohtaja Reijo Karhinen pääsee viettämään viikonloppua ja aprillipäivää pohjoisen lumilla.
Karhisen mukaan työtä riittää, vaikka sekä finanssiryhmällä että Suomella menee hyvin.
"Helppoahan tämä olisikin, jos säätila pysyisi koko ajan samanlaisena. Ei minulla ole ollenkaan sellainen olo, etteikö tekemistä riittäisi. Toimintaympäristö muuttuu kaiken aikaa. Erityisesti pitää pysyä valppaana siinä, mitä kilpailuympäristössä tapahtuu - ja siellähän tapahtuu."
Syksyllä 2005 OP-ryhmä sieppasi vakuutusyhtiö Pohjolan. Karhisen mukaan yhdentyminen on vielä kesken ja lopulliset arviot saadaan noin 2010. "Alku on ollut erinomainen. Ristiinmyynnin tavoitteet täyttyivät Pohjolan osalta erinomaisesti jo ensimmäisenä yhteisenä vuotena."
Pohjolan sulattelun lisäksi toinen iso hanke Karhisen mukaan on osuustoiminnallisen yritysmuodon parempi hyödyntäminen.
Osuuspankit ovat osuuskuntia kuten osuuskaupat. Osuuspankkikeskus (OPK) on itsekin osuuskunta, joka on suurin omistaja pörssiyhtiö OKO Pankki Oyj:ssä. Pohjola on puolestaan OKO:n tytäryhtiö.
"Me heilutamme aikaisempaa reippaammin osuustoiminnan lippua ja tarjoamme omistaja-asiakkaillemme entistä enemmän etuja pankki- ja vakuutusasioiden keskittämisestä osuuspankkiryhmään."
Osuuspankit aikovat kaksinkertaistaa ensi vuonna asiakkaille jaettavat bonukset. Tänä vuonna niitä jaettiin 50 miljoonaa euroa ja vuonna 2008 määrä nousee yli 100 miljoonaan euroon, mihin voi tulla vielä osuuspankkikohtaisia liukumia päälle.
Karhinen ei kiellä, etteikö esimerkkinä olisi naapurin eli S-ryhmän huikea menestys omalla bonusohjelmallaan.
Bonuksilla vakuutuksia
Tämän vuoden lopusta alkaen osuuspankkien asiakkaat voivat maksaa ansaitsemillaan bonuksilla myös Pohjolan vahinkovakuutuksia. Järjestelmässä asiakas säästää 28 prosentin pääomaveron, kun hän ei ota bonusta rahana, vaan käyttää sen vakuutuksen ostoon.
"OP-ryhmä on taloudellisesti niin vahva, että voimme toteuttaa tämän edun. Se tukee myös pankkipalveluiden ja vakuutusten ristiinmyyntiä", painottaa Karhinen.
Tänään osuuspankit ovat Suomen suurin asuntorahoittaja. Varallisuudenhoitopalveluissa jyllää kilpailija Nordea, mutta osuuspankit aikovat terästäytyä siinäkin.
"Suomalaiset vaurastuvat koko ajan, suuret ikäluokat perivät vanhempiaan ja yhä useammalle kertyy ylimääräistä varallisuutta. Meillä on nykyään suurin kysyntä omaisuudenhoitopalveluista. Kysyntää näyttää riittävän vuosikymmeniksi. Se on meille mahdollisuus, jonka aiomme hyödyntää."
Kaikki eivät myyneet
Pohjola kuuluu käytännössä täysin OP-ryhmään, mutta jonkinlaisena kauneuspilkkuna on, että vajaa kymmenen prosenttia pienomistajista ei suostunut myymään osakkeitaan 13,35 euron kappalehintaan. Pankkiryhmä maksoi tämän Pohjolan isoille omistajille ja myöhemmin myös pienomistajille, jotka hyväksyivät lunastustarjouksen.
Riita koskee 15 miljoonaa osaketta. Kiistaa ratkotaan välimiesoikeudessa. Karhinen arvioi, että ratkaisu tulee muutaman kuukauden kuluessa. Karhisen mukaan koko kauppahinta on maksettu. "Meidän mielestämme se 13,35 euroa oli markkinahinta, jonka olimme valmiita maksamaan kaikille omistajille."
Jos välimiesoikeus päätyisi esimerkiksi euroa korkeampaan lunastushintaan, OP-ryhmän lisälasku olisi 15 miljoonaa euroa.
Pohjolan osto 2,1 miljardilla eurolla oli suurin suomalaisten yhtiöiden välinen yrityskauppa. Danske Bank osti viime talvena Sampo Pankin noin 4,1 miljardilla eurolla.
OP-ryhmä sai Pohjolan vasta toisella yrittämisellä. Karhisen mukaan yhtä täysin varmaa isää Pohjola-kaupalle ei löydy.
"Kun katsomme pitkälle Pohjola-kaupan taustaan, sitkein asian esillä pitäjä on ollut Ilmarisen äskettäin eläkkeelle jäänyt toimitusjohtaja Kari Puro. Se, että edes pieni liekki paloi, on Puron ansiota", paljastaa Karhinen kaupan taustoja.
Vauhti auttaa
Viime vuonna liki kaikki suomalaiset pankit tekivät hyviä tuloksia, moni OP-ryhmän tapaan historiansa parhaan. Karhisen mukaan selitys ei ole siinä, että pankit ottavat rahaa sisään halvalla ja myyvät sitä kalliilla ulos luottoina.
"Hyvät tulokset ovat seurausta siitä, että pankeilla ei ole luottotappioita. Normaalisti pankkitoimintaan kuuluvat luottotappiot, mutta nyt korkeasuhdanteessa niitä on ollut erittäin vähän. Asiakkailla mene lujaa ja heidän taseensa ovat hyvässä kunnossa. Silloin myös pankeilla menee hyvin."
OP-ryhmässä järjestämättömät saamiset laskivat viime vuonna historiallisen alhaiselle tasolle eli 0,3 prosenttiin luotoista ja takauksista.
Karhisen mukaan 1990-luvun alun lamavuosina nämä huonot luotot olivat kymmenen kertaa suuremmat.
Pankkien menestystä on siivittänyt myös finanssialan poikkeuksellisen voimakas kasvu viimeisimpien viiden vuoden aikana. Talletukset, luotot ja sijoitukset rahastoihin ovat kasvaneet vuodesta toiseen keskimäärin 12-14 prosenttia vuodessa.
"Lamavuosien jälkeen pankkitoimiala on parantanut kaikkein eniten omaa tuottavuuttaan. Se sitten näkyy pankkien hyvässä tuloskehityksessä. Tänä päivänä Suomen pankkijärjestelmä kuuluu maailman tehokkaimpiin", muistuttaa Karhinen.
Kaiken takana on tietenkin Suomen kansantalouden hyvä kehitys, noususuhdanne. "Pankkeihin kumuloituu hyvä ja paha. Kun taloudessa menee lujaa, kumuloituu hyvä. Yrityksillä ei ole enää kasvun pullonkaulana rahan saatavuus, vaan työvoiman niukkuus", tiivistää Karhinen.
Osuuspankkien tapaan myös osuuskaupoilla menee hyvin. S-ryhmä on ajanut päivittäistavarakaupassa Keskon ohi kärkeen.
"Asiakasomistajuus sopii hyvin kuluttajabisnekseen. Osuustoiminnassa on myös yhteisöllisyyttä, jota asiakkaat arvostavat. Osuustoiminta on jonkinlainen vastavoima globalisaatiolle", analysoi Karhinen yritysmuodon suosiota.
Hän uskoo, että asiakkaat arvostavat myös osuustoiminnan pitkäjänteisyyttä. Osuustoimintayrityksissä ei tarvitsee tuijottaa neljännesvuosiraportteihin niin tarkasti kuin pörssiyhtiöissä, jotta omistajat olisivat tyytyväisiä.
Karhinen antaa tunnustusta S-ryhmälle ja sen vihreälle bonuskortille. Hän kuitenkin muistuttaa, että pankkia ja kauppaa ei voi suoraan verrata, koska pankissa ei käydä joka päivä.
Osuustoiminta on Karhisen mukaan myös mitä suomalaisinta toimintaa. "Meillä on 1,2 miljoonaa omistajaa, jotka omistavat OP-ryhmän. Siitä syntyy suomalaisuus. Me olemme kansamme näköinen pankki. Pohjola-kaupan jälkeen me olemme vielä tuplasuomalainen finanssiryhmä."
Karhinen antaa tunnustusta isoille kilpailijoilleen Nordealle ja Sammolle. "Ne eivät ole suomalaisia kuten me, mutta tietysti finanssipalveluita tuotetaan myös muualla maailmassa. Meidän pitää pystyä tuottamaan omat palvelumme vähintäänkin yhtä edullisesti ja laadukkaasti kuin kilpailijamme. Suomalaisuus ei anna anteeksi yhtään mitään palveluiden hinnoittelussa."
Karhinen sanoo ylpeänä, että OP-ryhmä edustaa tällä hetkellä korkeinta suomalaista finanssiosaamista. "Kun pankki menee ulkomaiseen omistukseen, myös tuotekehitys menee usein sinne, missä pääkonttori sijaitsee."
Sammon siirtyminen tanskalaisleiriin ei vielä näy Karhisen mukaan uutena kilpailuna. "Meillä ei ole tarvetta muuttaa strategiaamme tuon kaupan seurauksena. Meille tulee vain uusia kirittäjiä pankkikentälle."
S-Pankki tuo haasteen
SOK:n ensi kesänä eläkkeelle jäävä pääjohtaja Kari Neilimo on sanonut, että pankkikentälle tulee vuoden lopulla uutta kilpailua, kun osuuskauppojen omistama S-Pankki tulee markkinoille. Neilimo kehuu, että osuuskaupoilla on jo valmiina 1,6 miljoonaa omistaja-asiakasta.
S-Pankki lupaa hyvää korkoa palkka- ja eläketileille. Se aikoo rahoittaa jossain määrin myös kulutusluottoja. Vain asuntolainat puuttuvat tarjonnasta.
"OP-ryhmä ottaa vakavasti S-Pankin markkinoille tulon, sillä kyse on enemmästä kuin omistajavaihdoksesta, millä tarkoitan Danske Bankin Suomeen tuloa. Me koemme S-Pankin uutena hyökkääjänä pankkimarkkinoilla. Emme jää odottamaan, mitä loppuvuonna tapahtuu, vaan tuomme omille asiakkaillemme saman vaihtoehdon ja samat edut yhteistyössä Keskon kanssa."
Karhisen mukaan Kesko-yhteistyö on nimenomaan valmistautumista S-Pankin markkinoille tuloon. "Otamme sen (S-Pankin) tosissamme ja annamme kovan vastuksen yhteistyössä Keskon kanssa."
Karhinen arvioi, että pankkivuodesta 2007 tulee hyvä. "Peruspankkitoiminnassa liikutaan samoilla linjoilla kuin 2006. Luottotappiot ovat olemattomat myös 2007. Korkokate kehittyy hyvin ja pankkitoiminnan volyymit kasvavat."
Lainojen kysyntä säilyy Karhisen mukaan hyvänä, vaikka korot ovat nousseet. Asuntoluotot menevät edelleen hyvin kaupaksi, mutta jonkin verran kysyntä hiljenee.
Osuuspankeissa asuntoluotot ovat kasvaneet 15 prosentin vauhtia jo yli vuoden.
Karhinen rauhoittelee lainakannan kasvusta huolestuneita sillä, että Suomen kotitalouksien lainanhoitokulut ovat edelleenkin alle EU-maiden keskiarvon. Lainakorot saattavat nousta, mutta ovat edelleenkin matalalla tasolla.
Golfia ja metsänhoitoa
Karhinen sanoo harrastavansa koko sydämestään golfia ja metsänhoitoa. Järjestyksellä ei ole väliä.
Karhisilla on Savonlinnassa Pihlajaveden rannalla metsätila, jota hän perheineen hoitaa. "Se on meille vähintäänkin kakkosasunto Helsingin kodin lisäksi."
"Teemme nuoressa metsässä taimikon hoidot itse. Sehän on mielen lepoa. Kaikki vapaa-aika menee Savonlinnassa ympäri vuoden."
Golfissa Karhinen edustaa kovaa tasoa, sillä tasoitus on nykyään vähän yli kymmenen.
Savonlinna on lähellä Karhisen synnyinpitäjää Juvaa. Siellä hän myös 1979 aloitti osuuspankkiryhmän huipulle vieneen uransa Juvan Osuuspankin apulaisjohtajana.